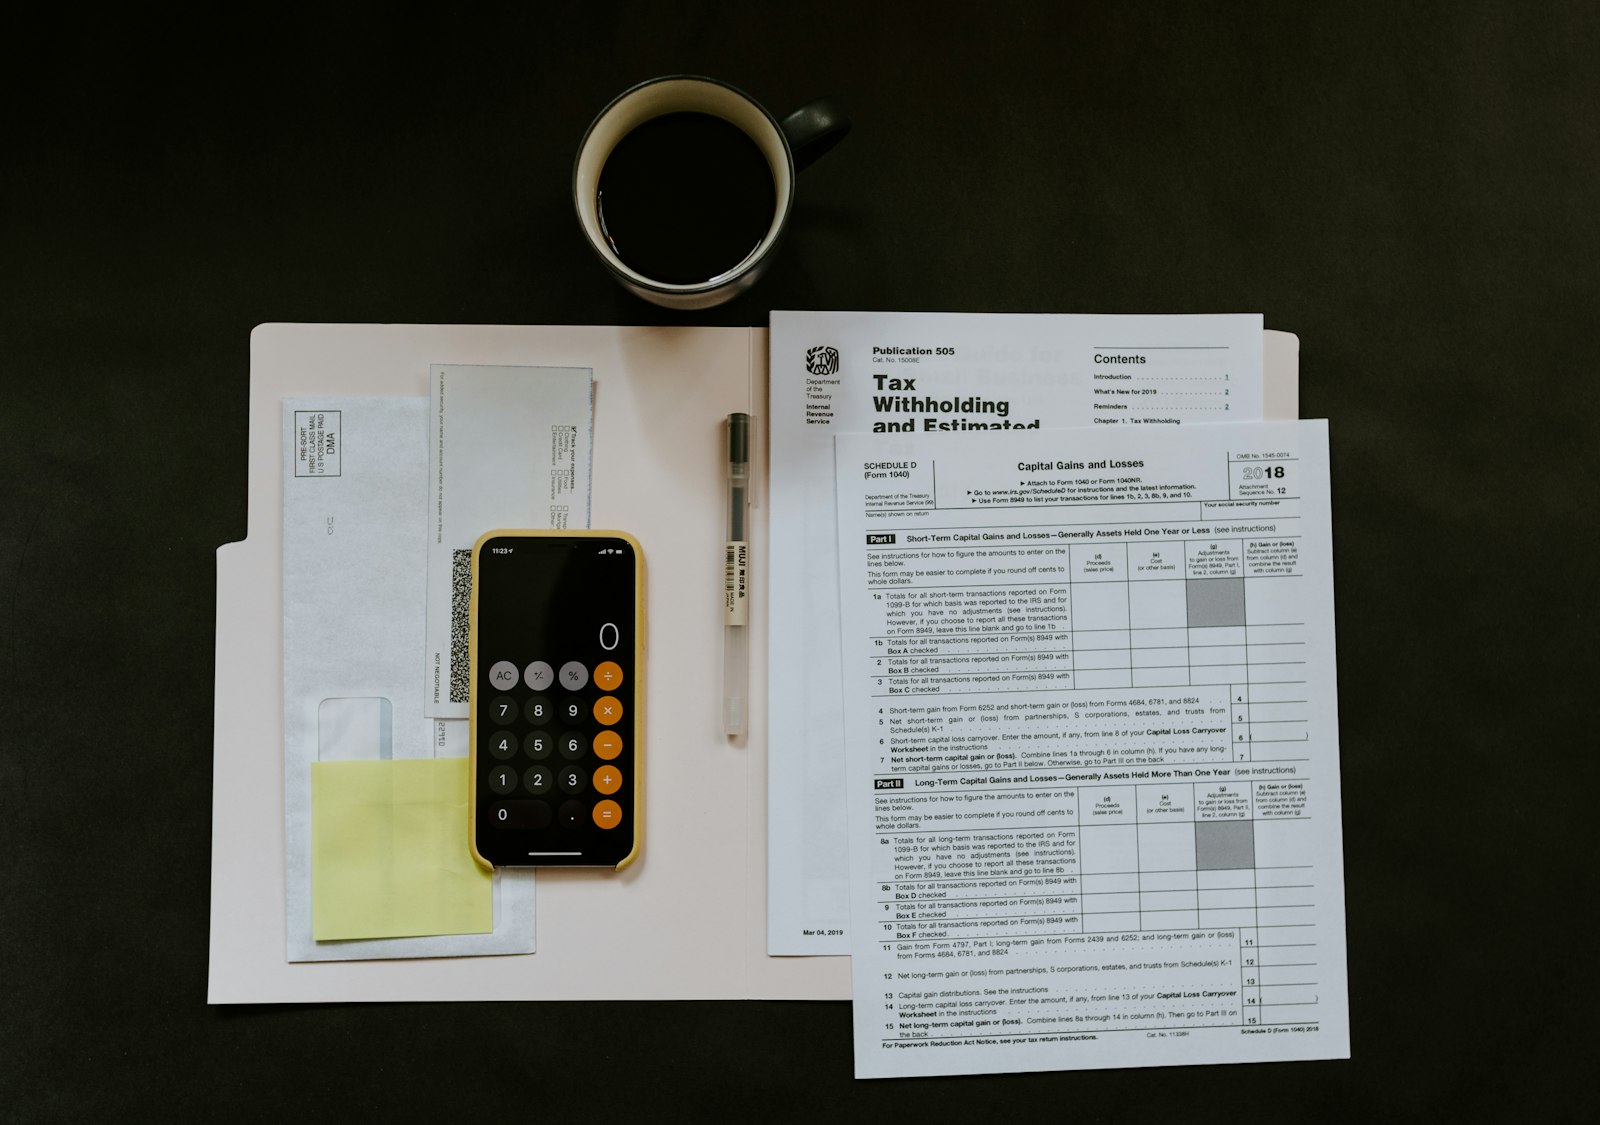
متى تخضع لضريبة الاستقطاع في السعودية؟ الدليل القانوني لفهم الالتزامات الضريبية العابرة للحدود
ضريبة الاستقطاع في السعودية: متى تُفرض؟ ومن يتحمل مسؤولية سدادها؟
في ظل بيئة استثمارية تتجه بوتيرة متسارعة نحو الرقمنة وتعزيز الشفافية، أصبحت ضريبة الاستقطاع في المملكة العربية السعودية من أكثر الجوانب الضريبية أهمية بالنسبة للشركات والمستثمرين الأجانب. ولا تكمن أهميتها في نسبها الضريبية فحسب، بل في ارتباطها المباشر بالمعاملات العابرة للحدود والالتزامات النظامية التي تفرضها على المنشآت المقيمة داخل المملكة.
ورغم أن كثيرًا من الشركات تركز اهتمامها على ضريبة القيمة المضافة أو ضريبة الدخل، إلا أنها قد تُفاجأ بأن بعض المدفوعات المحولة إلى خارج المملكة تخضع لنظام ضريبي مستقل، تتحمل المنشأة المقيمة مسؤولية تطبيقه واستقطاعه وسداده للجهة المختصة.
ما هي ضريبة الاستقطاع في السعودية؟
ضريبة الاستقطاع هي ضريبة تُفرض على بعض المبالغ التي تُدفع من مصدر داخل المملكة العربية السعودية إلى أشخاص أو جهات غير مقيمة، مقابل خدمات أو منافع أو حقوق مالية محددة.
ووفقًا للمادة (68) من نظام ضريبة الدخل السعودي، فإن أي جهة مقيمة تقوم بدفع مبلغ من مصدر داخل المملكة إلى طرف غير مقيم تصبح ملزمة باستقطاع الضريبة المستحقة من قيمة الدفعة، ثم توريدها إلى هيئة الزكاة والضريبة والجمارك خلال المدة النظامية المحددة.
ويهدف هذا النظام إلى ضمان تحصيل الضريبة المستحقة على الدخل المتحقق من مصادر داخل المملكة، حتى وإن كان المستفيد النهائي يقيم خارجها.
متى تُطبق ضريبة الاستقطاع؟
تظهر ضريبة الاستقطاع في العديد من المعاملات التجارية التي تتعامل فيها الشركات السعودية مع أطراف خارج المملكة، ومن أبرزها:
التعاقد مع شركات استشارية أجنبية.
خدمات التسويق والإعلان المقدمة من شركات دولية.
خدمات البرمجيات والحلول التقنية المقدمة من مزودين غير مقيمين.
الخدمات الفنية والإدارية.
الإتاوات وحقوق الملكية الفكرية.
توزيعات الأرباح في الحالات التي ينطبق عليها النظام.
بعض المدفوعات الأخرى التي يحددها نظام ضريبة الدخل ولائحته التنفيذية.
ولذلك، فإن مجرد تحويل الأموال إلى جهة خارج المملكة لا يعني تلقائيًا خضوعها لضريبة الاستقطاع، وإنما يعتمد الأمر على طبيعة الدخل ومصدره والتكييف النظامي الصحيح للمعاملة.
ما هي نسب ضريبة الاستقطاع؟
تختلف نسبة ضريبة الاستقطاع بحسب نوع الخدمة أو طبيعة الدخل المدفوع للطرف غير المقيم، وتتراوح في العديد من الحالات بين 5% و20%.
ولا يعتمد تحديد النسبة على المسمى الوارد في العقد فقط، وإنما على الوصف الحقيقي للمعاملة وطبيعتها الفعلية. ولهذا فإن التصنيف غير الصحيح للخدمة قد يؤدي إلى تطبيق نسبة ضريبية خاطئة، وما يترتب على ذلك من فروقات ضريبية وغرامات عند المراجعة.
من المسؤول عن استقطاع الضريبة وسدادها؟
من أكثر المفاهيم الخاطئة شيوعًا الاعتقاد بأن ضريبة الاستقطاع تُعد التزامًا يقع على عاتق الطرف غير المقيم الذي يتلقى المقابل المالي.
إلا أن الواقع النظامي يختلف؛ إذ تقع مسؤولية استقطاع الضريبة وتوريدها إلى هيئة الزكاة والضريبة والجمارك على المنشأة المقيمة داخل المملكة التي تقوم بالدفع.
وبالتالي، فإن أي تأخير في الاستقطاع أو السداد، أو أي خطأ في احتساب النسبة المطبقة، قد يعرّض المنشأة للمساءلة النظامية والغرامات المالية وما قد يصاحبها من مراجعات ضريبية.
لماذا أصبحت ضريبة الاستقطاع أكثر أهمية اليوم؟
مع التطور المستمر في الأنظمة الضريبية والتحول الرقمي الذي تقوده هيئة الزكاة والضريبة والجمارك، أصبحت المعاملات المالية الدولية أكثر وضوحًا وقابلية للتتبع والمراجعة.
وتزداد أهمية الامتثال في القطاعات التي تعتمد بصورة كبيرة على:
الموردين الأجانب.
شركات التقنية العالمية.
الخدمات الرقمية.
الاستشارات الدولية.
التراخيص وحقوق الملكية الفكرية.
وفي هذه الحالات، لا يقتصر الامتثال على تنفيذ عملية الدفع، بل يشمل أيضًا التحقق من التصنيف الضريبي الصحيح لكل معاملة قبل تحويل أي مبالغ إلى الخارج.
كيف تساعدك شركة اللواء للخدمات القانونية؟
يتطلب التعامل مع ضريبة الاستقطاع فهمًا دقيقًا للأنظمة الضريبية السعودية، إلى جانب القدرة على تحليل العقود الدولية وتكييف المعاملات بما يتوافق مع طبيعتها القانونية والضريبية.
وفي هذا الإطار، تدعم شركة اللواء للخدمات القانونية المستثمرين والشركات المحلية والأجنبية من خلال تقديم المساندة القانونية في:
مراجعة العقود والاتفاقيات الدولية.
تحديد مدى خضوع المدفوعات لضريبة الاستقطاع.
التحقق من النسبة الضريبية الواجبة التطبيق.
مراجعة الهياكل الضريبية للمعاملات الدولية.
دعم الامتثال لأنظمة هيئة الزكاة والضريبة والجمارك بما يسهم في الحد من المخاطر الضريبية وتجنب الغرامات والنزاعات المستقبلية.
ويأتي هذا الدور انطلاقًا من رؤية الشركة في تقديم حلول قانونية عملية تساعد المستثمرين على ممارسة أعمالهم بثقة، مع الالتزام الكامل بالمتطلبات النظامية داخل المملكة.