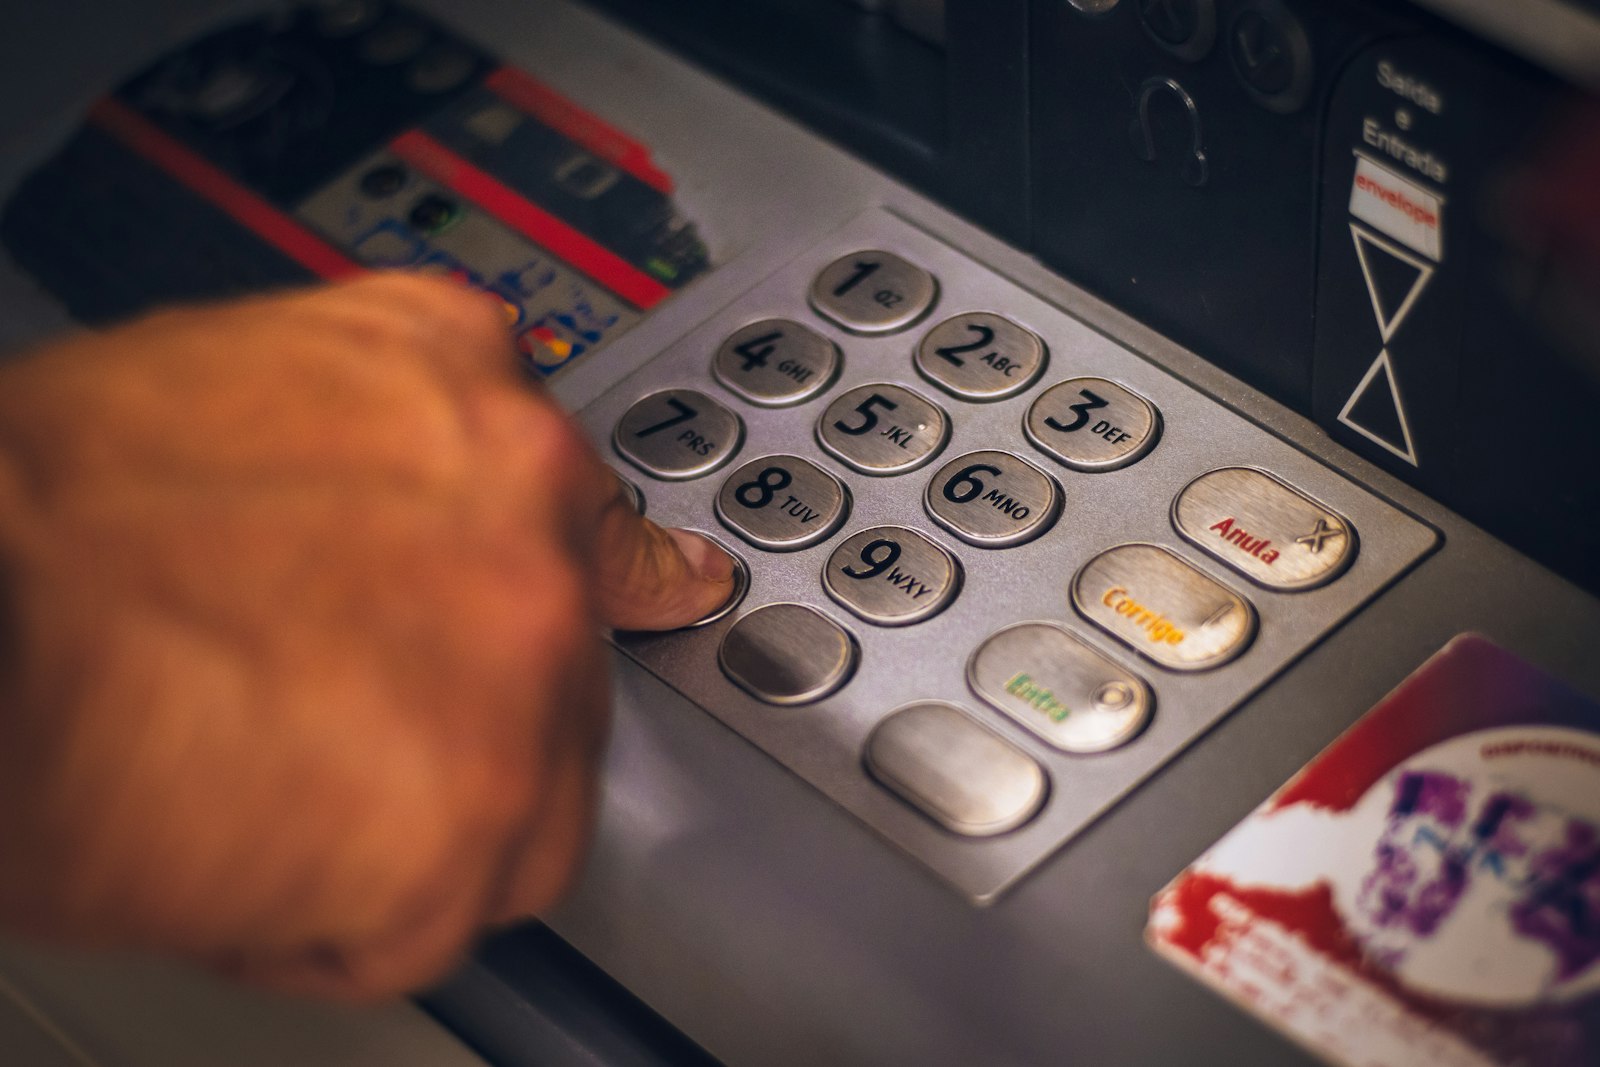
التحول البنكي في السعودية: من كرت الصراف الفوري إلى شبكات SWIFT العالمية
يشهد القطاع المصرفي في المملكة العربية السعودية تطورًا متسارعًا مدفوعًا بالتحول الرقمي، مما أتاح للأفراد والمستثمرين الوصول إلى الخدمات البنكية بسهولة وكفاءة غير مسبوقة. يستعرض هذا المقال أبرز ملامح هذا التحول، بدءًا من فتح الحسابات البنكية وإصدار بطاقات مدى، وصولًا إلى آلية التحويلات الدولية عبر نظام SWIFT، مع توضيح أهمية الامتثال التنظيمي في حماية المعاملات المالية. كما يسلط الضوء على الدور الذي تؤديه شركة اللواء للخدمات القانونية في دعم المستثمرين لفهم البيئة البنكية والالتزام بالمتطلبات النظامية.
الخدمات البنكية الرقمية في السعودية: بين سهولة الوصول والانضباط التنظيمي
شهدت المملكة العربية السعودية خلال السنوات الأخيرة تحولًا جذريًا في القطاع المصرفي، فلم تعد الخدمات البنكية تعتمد على الإجراءات التقليدية المعقدة أو الزيارات المتكررة للفروع، بل أصبحت جزءًا من منظومة رقمية متكاملة تجمع بين السرعة والكفاءة والامتثال التنظيمي.
وقد أسهم هذا التحول في إعادة صياغة العلاقة بين الأفراد والمستثمرين والبنوك، من خلال توفير خدمات مصرفية رقمية متقدمة تُمكّن العملاء من إدارة حساباتهم وإنجاز معاملاتهم بسهولة، مع استمرار تطبيق أعلى معايير الرقابة والشفافية التي تكفل استقرار القطاع المالي وتعزز الثقة فيه.
كيف أصبحت الخدمات البنكية أكثر سهولة في المملكة؟
شهدت الخدمات البنكية في السعودية تطورًا ملحوظًا بفضل الاستثمار في الحلول الرقمية، حيث أصبح تنفيذ العديد من الإجراءات يتم خلال دقائق دون الحاجة إلى المرور بخطوات إدارية طويلة.
ومن أبرز مظاهر هذا التطور إمكانية الحصول على بطاقة الصراف الآلي (مدى) عبر أجهزة الخدمة الذاتية المنتشرة في فروع البنوك والمراكز التجارية، والتي تتيح كذلك تحديث البيانات الشخصية، وإعادة إصدار البطاقة، وتغيير الرقم السري، وغيرها من الخدمات التي كانت تتطلب سابقًا مراجعة الموظفين داخل الفروع.
ويعكس هذا التطور توجه القطاع المصرفي نحو تقديم تجربة مصرفية أكثر كفاءة، مع تقليل الوقت والجهد المبذولين من قبل العملاء.
فتح الحسابات البنكية إلكترونيًا
أصبح فتح الحساب البنكي في المملكة يتم بصورة إلكترونية بالكامل لدى العديد من البنوك، وذلك من خلال التطبيقات أو المنصات الرقمية المعتمدة، بشرط توافر عدد من المتطلبات الأساسية، من أبرزها:
وجود هوية وطنية أو إقامة سارية.
رقم جوال موثق.
ربط فعال مع المنصات الحكومية ذات العلاقة.
استكمال إجراءات التحقق الإلكتروني من الهوية.
وبمجرد إنشاء الحساب الأول، يصبح بإمكان العميل الاستفادة من مجموعة واسعة من الخدمات الرقمية، مثل إدارة الحسابات، وإصدار البطاقات، وتحويل الأموال، والاستفادة من الخدمات المصرفية المختلفة دون الحاجة إلى زيارة الفرع إلا في حالات محددة.
البنوك لم تعد مجرد فروع… بل منصات رقمية متكاملة
لم يعد البنك مجرد مكان لإجراء المعاملات المالية، بل تحول إلى منصة رقمية متكاملة تتيح للعملاء الوصول إلى معظم الخدمات على مدار الساعة، سواء عبر تطبيقات الهواتف الذكية أو الخدمات الإلكترونية.
وقد ساهم هذا التحول في رفع كفاءة العمليات المصرفية وتحسين تجربة العملاء، دون المساس بالمتطلبات التنظيمية أو معايير الامتثال التي تفرضها الجهات المختصة، بما يضمن حماية النظام المالي وتعزيز الشفافية.
كيف تعمل التحويلات الدولية عبر نظام SWIFT؟
عند إجراء تحويل مالي دولي، لا تنتقل الأموال مباشرة بين البنوك، وإنما يتم تبادل رسائل مالية آمنة عبر نظام SWIFT، تتضمن جميع البيانات اللازمة لإتمام عملية التحويل، مثل:
بيانات المرسل والمستفيد.
قيمة التحويل.
العملة المستخدمة.
البنك المستقبل.
كود SWIFT الخاص بالبنك.
ويُعد كود SWIFT عنصرًا أساسيًا في تنفيذ التحويلات الدولية، إذ يضمن توجيه العملية إلى المؤسسة المالية الصحيحة، ويُسهم في رفع مستوى الأمان والدقة في المعاملات العابرة للحدود.
مدة التحويلات الدولية والعملات المستخدمة
تعتمد غالبية التحويلات الدولية الصادرة من المملكة العربية السعودية على الدولار الأمريكي باعتباره عملة وسيطة في العديد من العمليات المالية الدولية، وهو ما يسهم في تسهيل تنفيذ التحويلات، خاصة في ظل ارتباط الريال السعودي بالدولار الأمريكي.
وفي المعتاد، تستغرق التحويلات الدولية مدة تتراوح بين يوم عمل واحد وثلاثة أيام عمل، وقد تختلف هذه المدة تبعًا لعدة عوامل، منها:
البنك المُرسل.
البنك المستفيد.
الدولة المحول إليها.
اختلاف التوقيت والعطلات الرسمية.
إجراءات الامتثال والتحقق المطلوبة.
كما تختلف رسوم التحويلات الدولية من بنك لآخر وفقًا لنوع الخدمة والوجهة وقيمة التحويل.
التوازن بين سهولة الاستخدام والامتثال التنظيمي
يكشف النموذج المصرفي السعودي عن معادلة متوازنة تجمع بين سهولة الوصول إلى الخدمات المالية والالتزام الصارم بالمتطلبات التنظيمية.
فعلى الرغم من التطور الكبير في الخدمات الرقمية، لا تزال جميع العمليات المصرفية تخضع لإجراءات رقابية دقيقة تهدف إلى:
تعزيز الشفافية.
مكافحة الجرائم المالية وغسل الأموال.
حماية العملاء.
دعم استقرار القطاع المصرفي.
ضمان الالتزام بالأنظمة والتعليمات التنظيمية.
ومن ثم، فإن سهولة إنجاز المعاملات لا تعني تخفيف متطلبات الامتثال، بل إن التطور التقني أصبح وسيلة لتعزيز الرقابة ورفع كفاءتها.
كيف تدعم شركة اللواء للخدمات القانونية المستثمرين في التعامل مع القطاع البنكي؟
لا يقتصر نجاح المستثمر على اختيار النشاط التجاري المناسب، بل يمتد إلى فهم البيئة التنظيمية التي تحكم علاقته بالمؤسسات المالية.
وفي هذا الإطار، تؤدي شركة اللواء للخدمات القانونية دورًا مهمًا في مساندة المستثمرين ورواد الأعمال من خلال تقديم الإرشاد القانوني الذي يساعدهم على فهم الإطار النظامي المنظم للتعاملات البنكية، وتنظيم معاملاتهم المالية بما يتوافق مع الأنظمة المعمول بها، بما يقلل من احتمالات التعثر أو التأخير الناتج عن متطلبات الامتثال.
كما تسهم خبرة الشركة في الربط بين الجوانب التشغيلية والمتطلبات القانونية، بما يساعد العملاء على بناء علاقة مصرفية مستقرة، وإدارة عملياتهم المالية بكفاءة، مع مراعاة الالتزامات النظامية ذات الصلة.
الخلاصة
أثبت القطاع المصرفي السعودي قدرته على تحقيق توازن متقدم بين التحول الرقمي والرقابة التنظيمية، حيث أصبحت الخدمات البنكية أكثر سرعة وسهولة، دون التخلي عن الضوابط التي تحافظ على سلامة النظام المالي واستقراره.
ومع استمرار تطور الخدمات الرقمية، تظل المعرفة بالإجراءات والمتطلبات القانونية عنصرًا أساسيًا لضمان الاستفادة الكاملة من هذه الخدمات، سواء للأفراد أو للمستثمرين.
وفي المملكة العربية السعودية، قد تكون السرعة إحدى أهم مزايا القطاع المصرفي، إلا أن الامتثال للأنظمة يظل الركيزة الأساسية لاستدامة المعاملات المالية وبناء علاقة مصرفية آمنة ومستقرة.