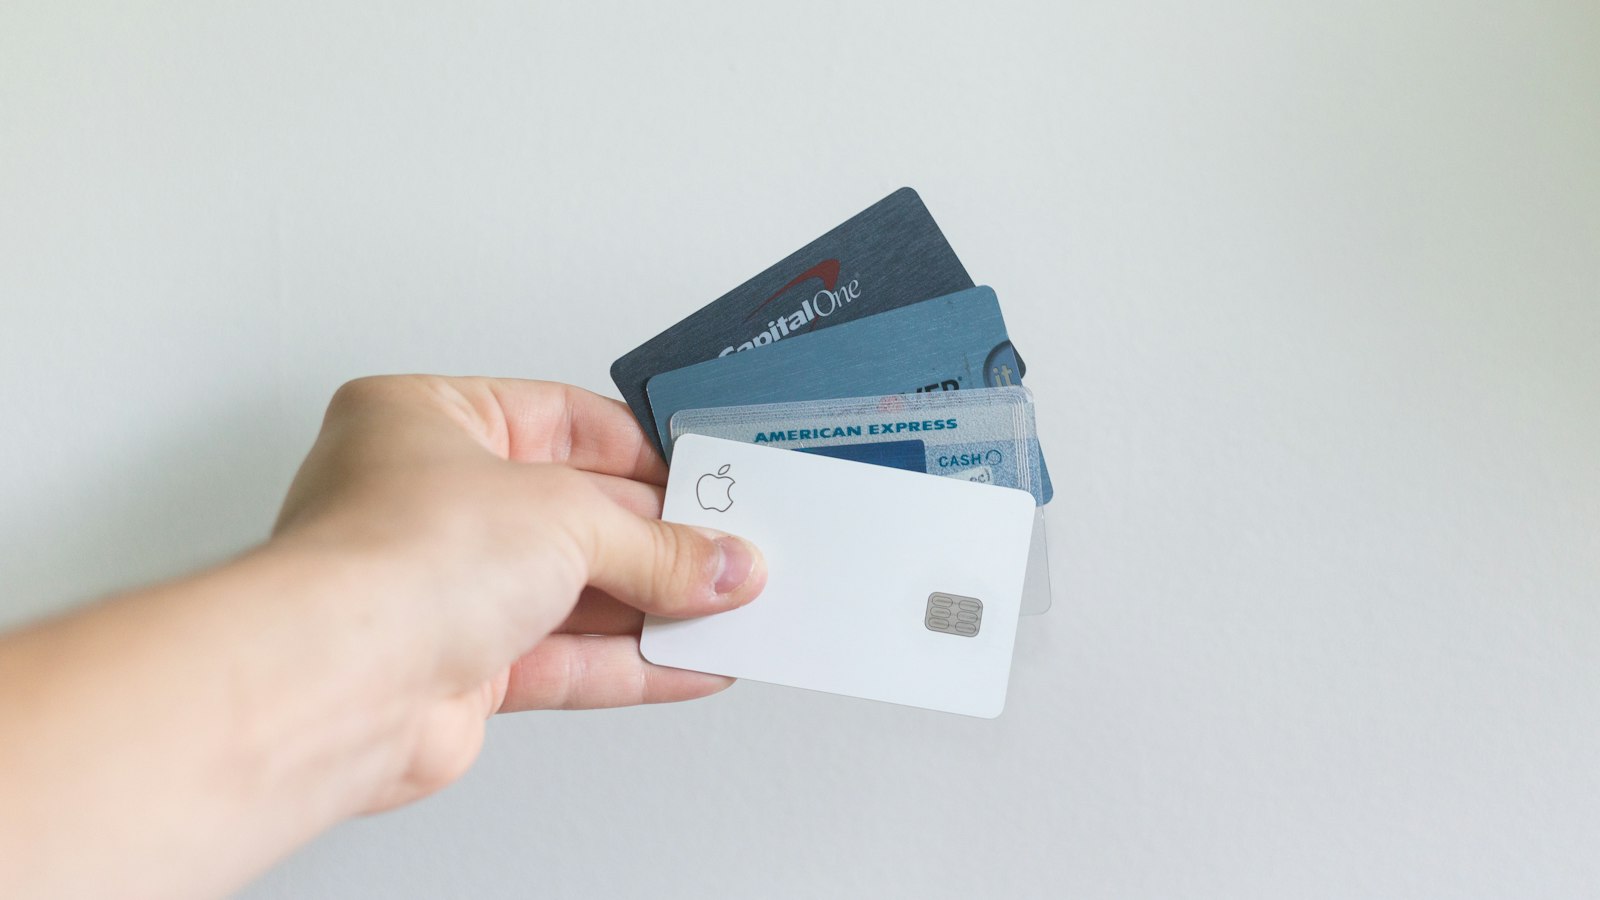
استخدام الحساب البنكي من غير المالك في السعودية: أين تنتهي المجاملة وتبدأ المسؤولية الجنائية؟
يستعرض هذا المقال المخاطر القانونية المترتبة على السماح للغير باستخدام الحساب البنكي في المملكة العربية السعودية، ويوضح كيف تنظر الأنظمة المالية إلى هذا السلوك في ظل متطلبات مكافحة غسل الأموال والامتثال المالي. كما يشرح مسؤولية صاحب الحساب، والحالات التي قد تثير الاشتباه، والإجراءات النظامية المحتملة عند وجود مؤشرات غير مبررة، مع تقديم رؤية قانونية تساعد الأفراد والمستثمرين على فهم التزاماتهم المالية وتقليل المخاطر وفقًا للأنظمة السعودية.
استخدام الحساب البنكي لاستقبال أموال الغير في السعودية: متى يتحول إلى مسؤولية قانونية؟
في البيئة المالية السعودية، لم يعد الحساب البنكي مجرد وسيلة لإجراء التحويلات المالية، بل أصبح جزءًا من المنظومة الرقابية التي تعكس السلوك المالي لصاحبه ومدى التزامه بالأنظمة المعمول بها. ومن بين الممارسات التي تثير الكثير من التساؤلات، السماح للغير باستخدام الحساب البنكي، لا سيما لاستقبال الأموال.
قد تبدو هذه الممارسة في ظاهرها تصرفًا بسيطًا بدافع المجاملة أو تسهيل بعض الإجراءات، إلا أنها قد تترتب عليها آثار قانونية وتنظيمية جسيمة، خصوصًا في ظل الأنظمة التي تستهدف مكافحة غسل الأموال، ومكافحة التستر التجاري، وتعزيز الامتثال المالي.
المسؤولية القانونية تقع على صاحب الحساب
من الناحية القانونية، تنطلق الأنظمة السعودية من مبدأ واضح يتمثل في أن صاحب الحساب هو المسؤول الأول عن جميع العمليات المالية التي تتم عبر حسابه البنكي، سواء قام بها بنفسه، أو سمح بها للغير، أو حتى لم يكن على علم كامل بكافة تفاصيلها.
ويرجع ذلك إلى أن الحساب البنكي يُعد وسيلة مالية مرتبطة بصاحبه قانونًا، وليس مجرد أداة تقنية لإجراء التحويلات. ولذلك، فإن أي استخدام للحساب يخرج عن نطاقه الطبيعي قد يضع صاحبه تحت طائلة المساءلة القانونية.
متى يصبح استخدام الحساب البنكي محل اشتباه؟
لا تنشأ المخاطر القانونية من مجرد استقبال الأموال، وإنما من طبيعة الاستخدام ونمط التعاملات المالية.
فعندما يُستخدم الحساب الشخصي في استقبال تحويلات متكررة من أطراف متعددة، أو مبالغ لا تتناسب مع الدخل المعروف لصاحب الحساب، أو كوسيط لتحويل الأموال بين جهات مختلفة، فقد تُصنف هذه الأنماط ضمن السلوكيات المالية عالية المخاطر.
وفي مثل هذه الحالات، قد يُنظر إلى الحساب باعتباره:
حساب تجميع للأموال.
حسابًا وسيطًا لإجراء التحويلات.
وسيلة لإخفاء المصدر الحقيقي للأموال أو المستفيد النهائي منها.
وهي جميعها أنماط تحظى برقابة مشددة من الجهات المختصة.
كيف تنظر الأنظمة السعودية إلى هذه الحالات؟
يعزز الإطار النظامي في المملكة هذا التوجه الرقابي، إذ إن الاشتباه في وجود سلوك مالي غير مبرر قد يكون كافيًا لبدء إجراءات الفحص أو التحقيق، دون اشتراط إثبات وقوع الجريمة الأصلية في المرحلة الأولى.
ولهذا السبب، يصبح وجود تفسير منطقي ومتسق مع النشاط المالي لصاحب الحساب عنصرًا أساسيًا عند تقييم مدى مشروعية التعاملات المالية.
ما الآثار القانونية المحتملة؟
إذا تطورت الشبهة إلى مرحلة التحقيق، فقد يواجه صاحب الحساب عددًا من الإجراءات النظامية، من أبرزها:
تجميد الحساب البنكي مؤقتًا.
طلب تقديم إيضاحات ومستندات تثبت مصدر الأموال.
فتح تحقيق من الجهات المختصة.
فرض غرامات مالية بحسب طبيعة المخالفة.
فرض عقوبات سالبة للحرية في الحالات الجسيمة التي يقررها النظام.
إدراج البيانات ضمن أنظمة المتابعة والرقابة عند الاقتضاء.
وفي بعض الوقائع، قد ترتبط المعاملة بشبهات غسل الأموال أو التستر التجاري إذا أظهرت التحقيقات وجود مؤشرات تستدعي ذلك.
هل يقتصر الأمر على صاحب الحساب؟
لا تقتصر المسؤولية على صاحب الحساب وحده.
فالطرف الذي يستخدم الحساب لاستقبال الأموال أو تمريرها قد يتحمل أيضًا مسؤولية قانونية، وقد يُعتبر شريكًا أو فاعلًا أصليًا بحسب طبيعة النشاط والوقائع المحيطة بكل حالة.
ومع ذلك، يظل صاحب الحساب في الغالب هو الأكثر عرضة للمساءلة، لأن العلاقة القانونية بين الحساب وصاحبه تُحمّله مسؤولية متابعة الاستخدام المشروع لحسابه.
أمثلة عملية تتكرر في الواقع
تكشف الممارسة العملية عن حالات متكررة تبدأ بصورة تبدو اعتيادية، مثل:
صديق يطلب استقبال تحويل مالي بشكل مؤقت.
موظف يستخدم حسابه الشخصي لإدارة معاملات مالية تخص جهة العمل.
نشاط تجاري غير مسجل يعتمد على حساب شخصي لاستقبال المدفوعات.
استقبال تحويلات نيابة عن شخص آخر لتسهيل بعض الإجراءات.
ورغم أن هذه المواقف قد تبدو بسيطة، فإنها قد تتعارض مع متطلبات الامتثال المالي إذا لم تكن مبررة أو موثقة بالشكل المناسب.
كيف ترصد البنوك هذه الأنماط؟
تعتمد البنوك في المملكة على أنظمة تقنية متقدمة لتحليل حركة الحسابات، ومراقبة أنماط التحويلات، وحجم العمليات المالية، ومدى توافقها مع الملف المالي للعميل.
وعند ظهور مؤشرات تستدعي الاشتباه، قد تتخذ المؤسسة المالية عددًا من الإجراءات، منها:
إيقاف بعض العمليات مؤقتًا.
طلب معلومات أو مستندات إضافية.
تقييد استخدام الحساب لحين استكمال التحقق.
إحالة الحالة إلى الجهات الرقابية المختصة إذا استدعت المؤشرات ذلك.
ويأتي ذلك في إطار التزام المؤسسات المالية بتطبيق متطلبات الامتثال والرقابة المالية.
لماذا يُعد التفسير المنطقي عنصرًا حاسمًا؟
لا ترتبط المخاطر دائمًا بعدم مشروعية الأموال، بل قد تنشأ بسبب عدم اتساق طبيعة التحويلات مع الملف المالي لصاحب الحساب.
فقد تكون الأموال ذات مصدر مشروع، إلا أن طريقة استقبالها أو تداولها أو كثرة العمليات المالية دون مبرر واضح قد تؤدي إلى إثارة الشبهة، وهو ما يجعل الاحتفاظ بالمستندات والقدرة على تفسير التعاملات المالية أمرًا بالغ الأهمية عند الحاجة.
كيف يمكن لشركة اللواء للخدمات القانونية المساعدة؟
في ظل تعقيد الأنظمة المالية وتزايد متطلبات الامتثال، تبرز شركة اللواء للخدمات القانونية كشريك قانوني يعتمد عليه في مساعدة الأفراد ورواد الأعمال والمستثمرين على فهم التزاماتهم النظامية وإدارة تعاملاتهم المالية بصورة متوافقة مع الأنظمة.
ويشمل ذلك تقديم المشورة القانونية المتعلقة بالامتثال المالي، وإعادة تنظيم آليات التعاملات المالية بما يتوافق مع المتطلبات التنظيمية، وتقديم الدعم القانوني عند وجود استفسارات أو إجراءات تحقيق، بما يسهم في الحد من المخاطر وتعزيز سلامة الموقف القانوني.
كما تساعد خبرة الشركة في تحويل الامتثال المالي من عبء تنظيمي إلى ممارسة وقائية تدعم استقرار الأنشطة وتحافظ على الثقة في التعاملات المالية.
الخاتمة
لم يعد السماح للغير باستخدام الحساب البنكي لاستقبال الأموال تصرفًا عابرًا يمكن النظر إليه باعتباره مجرد مجاملة، بل أصبح من الممارسات التي قد تترتب عليها آثار قانونية وتنظيمية مهمة في ظل تطور منظومة الرقابة المالية في المملكة العربية السعودية.
ومن ثم، فإن الحفاظ على الاستخدام الطبيعي للحساب البنكي، والحرص على توافق التعاملات المالية مع طبيعة نشاط صاحب الحساب، يُعدان من أهم وسائل الحد من المخاطر وتعزيز الامتثال للأنظمة.
وفي بيئة مالية تقوم على الشفافية والرقابة، يبقى الحساب البنكي مسؤولية قانونية قبل أن يكون وسيلة لإدارة الأموال.